Text
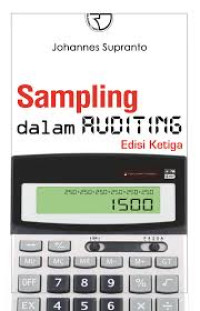
Sampling dalam auditing: edisi ketiga
Menurut Prof. Dr. Hadori Yunus, Ketua Program Studi Doktor Ilmu Ekonomi Pascasarjana UPI-YAI, pengertian auditing saat ini telah meluas, tidak terbatas pada konteks audit keuangan yang biasa dipakai oleh akuntan sebagai eksternal auditor pada kantor akuntasi Publik, Badan Pemeriksa Keuangan (BPK) maupun Badan Pengawas Keuangan dan Pembangunan (BPKP). Eksternal auditor keuangan dalam melaksanakan pekerjaannya, harus berpedoman pada Standar Profesional Akuntan Publik (SPAP) yang diterbitkan oleh IAI. Dalam SPAP diatur tentang “bukti atau evident” yang dinyatakan bahwa “bukti-bukti” yang cukup kompeten harus didapat melalui penelitian (inspection), pengantar (observation), tanya jawab (inguiries) dan konfirmasi (confirmation) sebagai dasar yang layak untuk menyatakan pendapat atau laporan keuangan yang diperiksa auditnya.
Beliau juga menyarankan agar elemen sebagai obyek penelitian/pemeriksaan audit ditambah dengan bukti-bukti transfer bank bukti-bukti pemberian kredit kepada nasabah, dokumen penerimaan san penyaluran uang dari gudang
Sekarang ini data keuangan hasil audit yang didasarkan pada dokumen keuangan hasil transaksi (pembelian, penjualan, pembiayaan proyek penggajian, pembayaran/cicilan hutang, dan lain-lainnya) sempat diperlukan sebagai bukti adanya penyimpangan atau tindakan yang bisa dianggap melanggar peraturan yang berlaku.
Semakin gencarnya KPK (Komisi Pemberantasan Korupsi) memberantas korupsi semakin terasa pentingnya data keuangan yang akurat yang bisa dengan cepat disediakan/disajikan sebagai dasar pembuatan keputusan apakah seseorang benar-benar melakukan tindakan yang bisa dikategorikan/diklasifikasikan sebagai tindakan korupsi atau tondakan melawan hukum
Data keuangan yang demikian hanya mungkin diperoleh dengan menggunakan teknik sampling dalam auditing yang sampelnya benar-benar bisa mewakili dokumen keuangan yang jumlahnya ribuan bahkan jutaan. Dengan mencontohkan penelitian sampel yang mewakili populasi dokumen keuangan, bisa dibuat kesimpulan tentang rata-rata penyimpangan yang terjadi dengan pada singkat perusahaan (BUMN), tngkat departemen, dan bahkan tingkat nasional!!!
Buku ini berguna bagi para akuntan atau auditor di bidang keuangan namun juga auditor di bidang-bidang lainnya. Selain itu juga berguna bagi peneliti dan mahasiswa tingkat pasca sarjana maupun tingkat sarjana ekonomi, manajemen, dan akuntansi yang sangat mendalami teknik-teknik sampling sebagai bagian dari mata kuliah statistik di bidang ekonomi.
sumber: https://www.rajagrafindo.co.id/produk/sampling-dalam-auditing/
Ketersediaan
Informasi Detail
- Judul Seri
-
-
- No. Panggil
-
657 SUP s
- Penerbit
- Jakarta : Rajawali Press., 2014
- Deskripsi Fisik
-
xvi + 346 hlm., 16 x 23 cm
- Bahasa
-
Indonesia
- ISBN/ISSN
-
978-979-769-689-4
- Klasifikasi
-
657 SUP s
- Tipe Isi
-
-
- Tipe Media
-
-
- Tipe Pembawa
-
-
- Edisi
-
Cet.1
- Subjek
- Info Detail Spesifik
-
-
- Pernyataan Tanggungjawab
-
Johannes S
Versi lain/terkait
Tidak tersedia versi lain
Lampiran Berkas
Komentar
Anda harus masuk sebelum memberikan komentar
 Karya Umum
 Filsafat
 Agama
 Ilmu-ilmu Sosial
 Bahasa
 Ilmu-ilmu Murni
 Ilmu-ilmu Terapan
 Kesenian, Hiburan, dan Olahraga
 Kesusastraan
 Geografi dan Sejarah